Ticketpreise für Veranstaltungen mit einem Kostenmodell berechnen
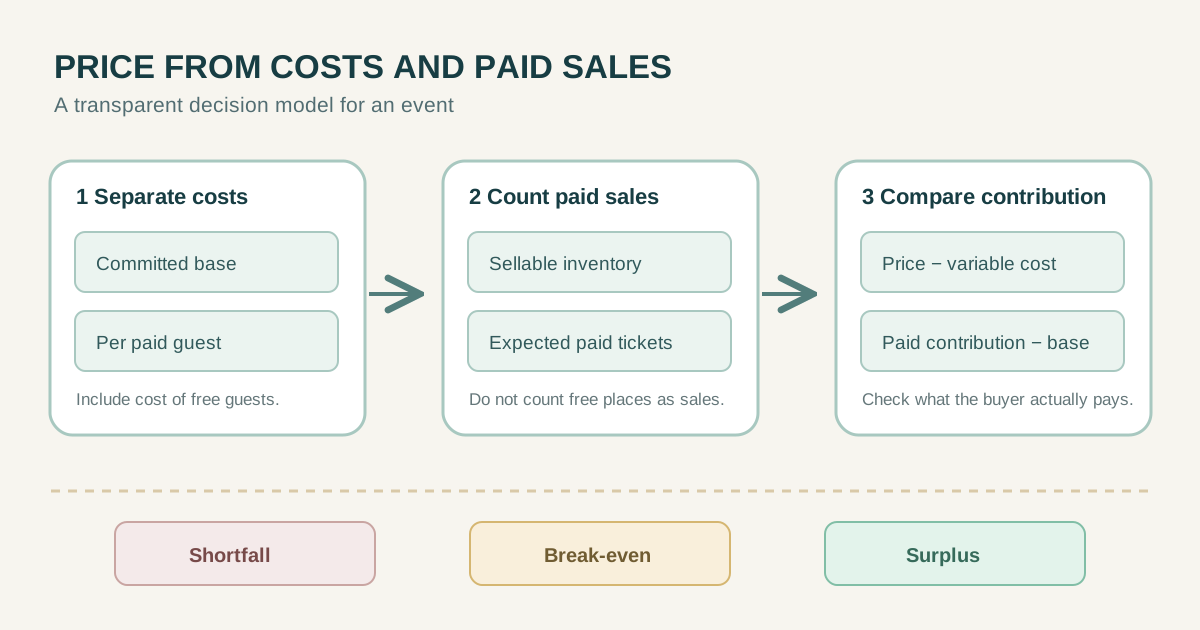
Ein Ticketpreis entsteht nicht durch Teilen aller Rechnungen durch die Raumkapazität. Trennen Sie zugesagte Kosten, Kosten je Gast und realistisch verkaufte Tickets. Stellen Sie dem den vom Käufer sichtbaren Endpreis gegenüber. Das USD-Beispiel ist vollständig erfunden: keine Anbieterquote, Steuerberechnung oder Gewinnprognose.
Boletolibre-Redaktion
Veröffentlicht
Das Ziel des Preises festlegen
Soll der Preis nur Kosten decken, künftige Arbeit finanzieren, Zugang ermöglichen oder Überschuss erzielen? Vergleichen Sie ähnliche Veranstaltungen nach Ort, Dauer und Leistung. Ein fremder Preis beweist keine Nachfrage bei Ihrem Publikum. Trennen Sie Käuferpreis und erwarteten Veranstaltererlös.
Steuern und Zusatzentgelte müssen nach geltenden Bedingungen geklärt werden, bevor Sie einen endgültigen Gesamtpreis versprechen. Bezahlbarkeit ist eine Entscheidung neben der Rechnung.
Feste und variable Kosten trennen
Feste Verpflichtungen fallen auch bei wenigen Verkäufen an: Raum, Basisteam, Genehmigungen oder Produktion. Variable Kosten steigen pro Gast oder Verkauf, etwa Essen, Ausweis oder vom Veranstalter getragene Gebühr. Bei Mischrechnungen trennen Sie Grundbetrag und Stückkosten, ohne doppelt zu zählen.
Nutzen Sie den Zeitraum und die Währung echter Angebote. Eine Anzahlung kann vor den Ticketeinnahmen fällig sein. Die US-SBA berechnet Kostendeckung in Einheiten als Fixkosten geteilt durch Preis minus variable Stückkosten.[1]
| Fiktiver Wert | USD oder Zahl | Bedeutung |
|---|---|---|
| Produktion | 3.520 | Gebundene Kosten |
| 10 Freigäste × 8 | 80 | Zur Basis addiert |
| Gebundene Basis | 3.600 | Aus Beiträgen zu decken |
| Je zahlendem Gast | 8 | Vom Preis abzuziehen |
| Erwartete Verkäufe | 100 | Unter 140 verkaufbaren |
| Beispielpreis | 48 | Vor offenen Gebühren |
Bezahlte Verkäufe statt Kapazität zählen
Im erfundenen Beispiel hat der Raum 150 Plätze. Zehn sind kostenfrei reserviert; höchstens 140 können verkauft werden. Erwartet werden nur 100 bezahlte Tickets. Kostenfreie Gäste können trotzdem Ausgaben verursachen.
Angenommen sind USD 3.520 Produktionskosten und USD 8 für jeden der zehn Freigäste, also USD 80. Die gebundene Basis beträgt USD 3.600. Jeder zahlende Gast kostet weitere USD 8. Verändern sich Freiplätze, rechnen Sie neu.
Kostendeckung und Rückschlag berechnen
Bei USD 48 Preis bleiben nach USD 8 variablen Kosten USD 40 je Ticket. USD 3.600 ÷ USD 40 ergeben 90 bezahlte Tickets bis zur Kostendeckung. Bei 100 beträgt der Beitrag USD 4.000 und der Überschuss USD 400 vor offenen Posten; bei 80 fehlen USD 400.
Für 100 Verkäufe liegt der einfache Deckungspreis bei USD 3.600 ÷ 100 + USD 8 = USD 44. Ist dieser Preis am Markt nicht erreichbar, prüfen Sie Kosten, Förderung oder Konzept. Liegt der Preis höchstens beim variablen Stückaufwand, helfen zusätzliche Verkäufe in diesem Modell nicht.
| Bezahlte Tickets | Beitrag zu je USD 40 | Nach Basis USD 3.600 |
|---|---|---|
| 80 | USD 3.200 | USD 400 Fehlbetrag |
| 90 | USD 3.600 | Kostendeckung |
| 100 | USD 4.000 | USD 400 Überschuss |
Die Mischung von Preisstufen prüfen
30 frühe Tickets zu USD 40 und 70 reguläre zu USD 52 ergeben USD 1.200 + USD 3.640 = USD 4.840 Umsatz. Nach USD 800 variablen und USD 3.600 festen Kosten bleiben fiktive USD 440. Der gewichtete Durchschnittspreis ist USD 48,40.
Kostendeckung erreicht diese Mischung bei 30 frühen und 60 regulären Tickets: USD 960 + USD 2.640 Beitrag. Ein unverkauftes teures Ticket ist kein Umsatz. Enthält eine Stufe Essen, braucht sie eigene variable Kosten.
Gebühren, Erstattungen und Zeitpunkte offenhalten
Holen Sie ein Angebot für Ihr Konto und Ereignis ein. Gebühren können pro Bestellung, Ticket oder prozentual anfallen; dazu kommen Erstattungen, Steuern, Wechselkurse und Auszahlungszeitpunkt. Halten Sie Unbekanntes sichtbar.
Nur zur Sensitivität: Eine erfundene Veranstaltergebühr von USD 2 je Ticket erhöht variable Kosten auf USD 10. Der Beitrag sinkt auf USD 38; Kostendeckung erfordert 95 bezahlte Tickets, bei 100 bleiben USD 200. Das ist keine Boletolibre- oder Anbietergebühr.
Die Entscheidung dokumentieren
Dokumentieren Sie Stufen, Kapazität, Freiplätze, Kostennachweise, Verkaufsszenarien, Endpreis, offene Gebühren und Genehmigende. Legen Sie fest, wann neu kalkuliert wird.
Die Formel ist Untergrenze und Belastungsprobe, keine Garantie für Verkäufe. Vergleichen Sie auch Publikum, Leistung und Zugangsziel. Prüfen Sie nach dem Ereignis die tatsächliche Abrechnung.
Quellen und weiterführende Informationen
- SBA-Formel: Fixkosten geteilt durch Preis minus variable StückkostenU.S. Small Business Administration · Abgerufen