Fixer le prix des billets d’un événement avec un modèle de coûts
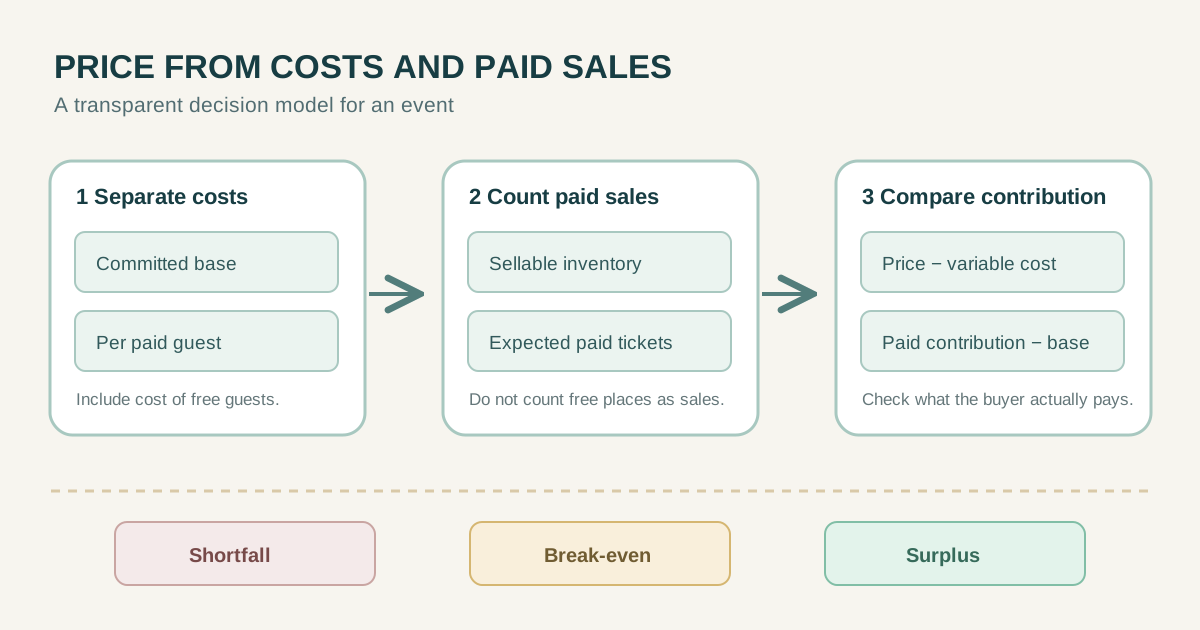
Le prix d’un billet ne se trouve pas en divisant les factures par la capacité de la salle. Séparez engagements, dépenses par participant et billets réellement susceptibles d’être vendus. Comparez aussi le prix final vu par l’acheteur. L’exemple en USD est entièrement fictif : ni devis, ni réponse fiscale, ni prévision de bénéfice.
La rédaction de Boletolibre
Publié
Définir l’objectif du prix
Le prix doit-il simplement couvrir les coûts, financer la suite, préserver l’accès ou produire un surplus ? Comparez des événements comparables par lieu, durée et contenu. Leur prix ne prouve pas la demande de votre public. Distinguez ce que paie l’acheteur de ce que reçoit l’organisateur.
Vérifiez taxes et frais applicables avant de promettre un total final. L’accessibilité financière est une décision explicite à côté du calcul.
Séparer charges engagées et variables
Les charges engagées existent même avec peu de ventes : salle, équipe minimale, autorisations, production. Les charges variables montent par participant ou vente : repas, badge, frais supportés par l’organisateur. Scindez minimum et coût unitaire lorsqu’un devis combine les deux; ne comptez pas deux fois.
Employez la période et la monnaie des devis. Un acompte peut sortir avant la recette. La SBA américaine calcule le seuil en unités en divisant les coûts fixes par le prix moins le coût variable unitaire.[1]
| Hypothèse fictive | USD ou nombre | Rôle |
|---|---|---|
| Production | 3 520 | Engagée |
| 10 invitations × 8 | 80 | Ajoutées à la base |
| Base engagée | 3 600 | À couvrir |
| Par participant payant | 8 | À déduire du prix |
| Ventes prévues | 100 | Sous les 140 vendables |
| Prix d’exemple | 48 | Avant frais inconnus |
Compter les ventes payantes, pas les sièges
Dans l’exemple fictif, la salle accueille 150 personnes. Dix places gratuites sont réservées : au plus 140 billets sont vendables. Le scénario prévoit seulement 100 ventes payantes. Les invités gratuits peuvent générer des coûts.
Supposons USD 3 520 de production et USD 8 pour chacun des dix invités, soit USD 80. La base engagée atteint USD 3 600. Chaque participant payant coûte aussi USD 8. Si l’invitation change, refaites le calcul.
Calculer le seuil et un scénario défavorable
À USD 48 le billet, il reste USD 40 après le coût variable de USD 8. USD 3 600 ÷ USD 40 donnent 90 billets payés au seuil. À 100, la contribution vaut USD 4 000 et le surplus fictif USD 400 avant postes inconnus; à 80, il manque USD 400.
Pour 100 ventes, le prix simple d’équilibre est USD 3 600 ÷ 100 + USD 8 = USD 44. Si le public ne peut payer ce prix, revoyez coûts, financement ou format. Si le prix ne dépasse pas le coût variable, davantage de billets ne comblent pas la base dans ce modèle.
| Ventes payantes | Contribution à USD 40 | Après base USD 3 600 |
|---|---|---|
| 80 | USD 3 200 | Déficit USD 400 |
| 90 | USD 3 600 | Équilibre |
| 100 | USD 4 000 | Surplus USD 400 |
Évaluer le mélange de tarifs
Avec 30 billets anticipés à USD 40 et 70 normaux à USD 52, la recette serait USD 1 200 + USD 3 640 = USD 4 840. Soustrayez USD 800 variables et USD 3 600 engagés : surplus fictif de USD 440. Le prix moyen pondéré est USD 48,40.
Cette répartition atteint le seuil à 30 anticipés et 60 normaux : USD 960 + USD 2 640 de contribution. Un billet cher invendu n’est pas une recette. Un tarif avec repas a son propre coût variable.
Afficher frais, remboursements et calendrier
Obtenez un devis applicable au compte et à l’événement. Frais par commande, billet, pourcentage, remboursement, taxes, conversion et date de versement peuvent modifier le montant et le calendrier. Laissez les inconnues visibles.
Pour la sensibilité seulement, supposons des frais fictifs de USD 2 par billet payés par l’organisateur. Le variable passe à USD 10, la contribution à USD 38; il faut 95 billets pour atteindre le seuil et 100 laissent USD 200 avant autres postes. Ce n’est pas un tarif Boletolibre.
Consigner une décision révisable
Notez tarifs, jauge, invitations, sources des coûts, ventes prévues, total au paiement, frais non résolus et personne habilitée à approuver. Dites ce qui déclenche une nouvelle estimation.
La formule donne un plancher et un test de résistance, pas une garantie de vente. Examinez aussi la valeur pour le public et les objectifs d’accès. Comparez ensuite avec le règlement réel.
Sources et lectures complémentaires
- Formule SBA : coûts fixes divisés par prix moins coût variable unitaireU.S. Small Business Administration · Consulté