イベントチケットの価格を費用モデルから決める方法
会場の定員で経費を割るだけでは、適切なチケット価格は決まりません。確定した費用、来場者ごとに増える費用、現実的な有料販売数を分けます。購入者が見る総額も別に確認します。以下のUSD例はすべて架空で、現行の料金見積もりや利益予測ではありません。
Boletolibre編集部
公開日
価格の目的を決める
直接費用だけを回収するのか、次の活動を支えるのか、参加しやすさを重視するのか、余剰を目指すのかを決めます。比較イベントは場所、時間、内容をそろえて見ます。他イベントの価格は自分の需要の証明にはなりません。購入者の支払額と主催者の受取見込みを分けます。
税や追加手数料の条件を確認する前に最終総額を約束しないでください。参加しやすさも計算とは別の判断です。
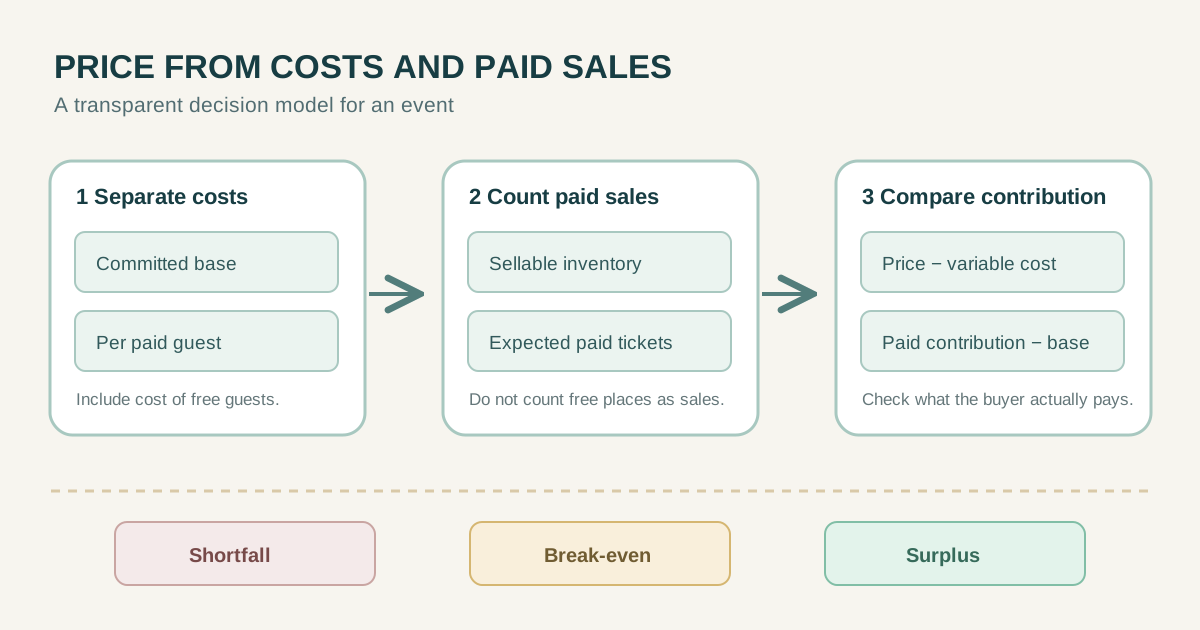
確定費用と人数連動費用を分ける
確定費用は販売が少なくても発生します。会場、基本スタッフ、許可、制作などです。変動費は人数や販売とともに増え、食事、名札、主催者負担の手数料などが入ります。最低料金と従量料金が混じる請求書は分け、二重計上しません。
実際の見積もりの期間と通貨を使います。保証金はチケット収入より先に支払う場合があります。米国SBAは固定費を価格から単位当たり変動費を引いた額で割り、損益分岐の販売単位を求めます。[1]
| 架空の入力 | USD・人数 | 役割 |
|---|---|---|
| 制作費 | 3,520 | 確定費用 |
| 招待10人 × 8 | 80 | 基礎額に追加 |
| 確定基礎額 | 3,600 | 販売貢献で回収 |
| 有料客1人当たり | 8 | 券価格から差引き |
| 有料販売予測 | 100 | 販売可能140枚未満 |
| 例の券価格 | 48 | 未知の費用を除く |
定員ではなく有料販売数を数える
架空の会場定員は150人。招待枠を10人分確保すると販売可能なのは最大140枚です。予測は有料100枚で、定員150人ではありません。無料招待者にも費用がかかる場合があります。
制作費をUSD 3,520、招待10人に各USD 8と仮定します。招待分USD 80を足し、回収する確定基礎額はUSD 3,600です。有料来場者にも各USD 8かかります。招待枠が変われば再計算します。
損益分岐点と不調時を計算する
価格USD 48から変動費USD 8を引くと、1枚当たりUSD 40が基礎額への貢献です。USD 3,600 ÷ USD 40で有料90枚が損益分岐です。100枚ならUSD 4,000の貢献からUSD 400残り、80枚ならUSD 400不足します。未知の税や手数料は含みません。
有料100枚を前提とする単純な損益分岐価格はUSD 3,600 ÷ 100 + USD 8 = USD 44です。市場でその価格が難しければ費用や資金計画を見直します。価格が変動費以下なら、販売数を増やしてもこのモデルでは回収できません。
| 有料販売枚数 | 各USD 40の貢献 | USD 3,600を引いた後 |
|---|---|---|
| 80 | USD 3,200 | USD 400不足 |
| 90 | USD 3,600 | 損益分岐 |
| 100 | USD 4,000 | USD 400残る |
価格帯の販売構成を見る
早期30枚をUSD 40、通常70枚をUSD 52で売ると、売上はUSD 1,200 + USD 3,640 = USD 4,840です。変動費USD 800と確定額USD 3,600を引くと架空の残額はUSD 440、加重平均価格はUSD 48.40です。
この構成では早期30枚と通常60枚で、貢献額USD 960 + USD 2,640 = USD 3,600となり損益分岐です。売れない高額券は収入ではありません。食事付き券には独自の変動費を付けます。
手数料、返金、入金時期を明示する
実際のアカウントとイベントに適用される見積もりを取ります。注文単位、券単位、割合、返金、税、為替、入金遅延などを個別に記録し、未確定項目を隠さないでください。
感度を見るためだけに、主催者負担の架空手数料USD 2を追加します。変動費はUSD 10、貢献額はUSD 38となり、損益分岐には95枚必要です。100枚なら残額はUSD 200です。これはBoletolibreや他社の実際の料金ではありません。
見直せる決定を残す
券種、定員、招待枠、費用の根拠、販売予測、決済時の総額、未確定の費用、承認者を残します。何が変わったら再計算するかも決めます。
計算式は下限とリスクの確認であり、販売の保証ではありません。参加者の価値やアクセス目標も見て、開催後に実際の精算と比較します。
出典と参考資料
- SBAの単一商品の損益分岐式:固定費 ÷(価格 − 単位変動費)U.S. Small Business Administration · 確認日