Cómo fijar el precio de boletos para un evento con un modelo de costos
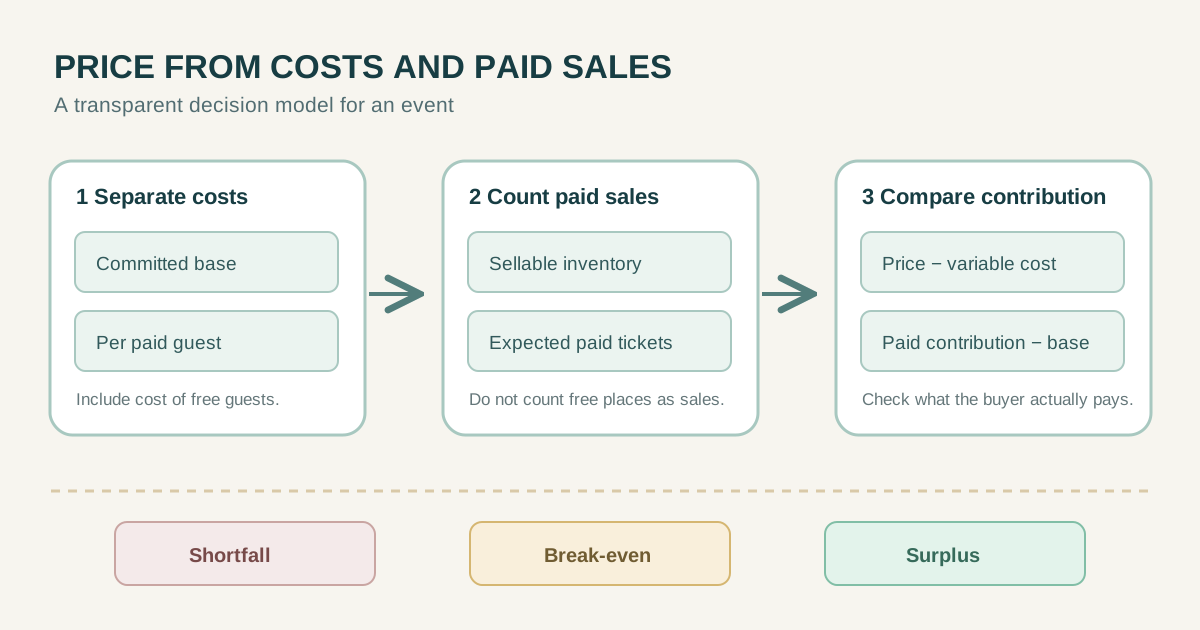
El precio no sale de dividir todas las facturas entre el aforo. Separa costos comprometidos, gastos por asistente, boletos que realmente esperas vender y el total que verá el comprador. Compara escenarios antes de decidir. Todo el ejemplo en USD es ficticio; no es cotización, respuesta fiscal ni pronóstico de ganancias.
Equipo editorial de Boletolibre
Publicado
Define para qué sirve el precio
Decide si buscas cubrir gastos, financiar otra actividad, ofrecer acceso comunitario o lograr un excedente. Compara eventos semejantes en lugar, duración, formato y contenido; su precio no prueba que tu público comprará. Anota por separado el precio anunciado y el ingreso esperado para el organizador.
Si habrá impuestos o cargos, consulta condiciones aplicables antes de publicar un total final. La accesibilidad económica también es una decisión explícita, no un resultado automático de la fórmula.
Separa costos comprometidos y variables
Los costos comprometidos existen aunque vendas poco: sede, equipo básico, permisos y producción. Los variables aumentan con cada asistente o venta: comida, gafete o comisión pagada por el organizador. Divide las facturas mixtas en mínimo y costo unitario cuando la cotización lo permita. No dupliques el mismo gasto.
Usa moneda y periodo de cotizaciones reales. Un depósito puede salir antes del ingreso por boletos. La SBA de EE. UU. define las unidades de equilibrio como costos fijos divididos entre precio menos costo variable unitario; aquí lo aplicamos a boletos pagados.[1]
| Dato ficticio | USD o cantidad | Función |
|---|---|---|
| Producción | 3,520 | Costo comprometido |
| 10 cortesías × 8 | 80 | Se suma a la base |
| Base comprometida | 3,600 | Se cubre con aportaciones |
| Variable por comprador | 8 | Se resta del boleto |
| Ventas pagadas previstas | 100 | Menos de 140 disponibles |
| Precio ilustrativo | 48 | Antes de cargos desconocidos |
Cuenta ventas pagadas, no aforo
En el ejemplo ficticio caben 150 personas. Diez lugares son de cortesía, así que máximo 140 boletos pueden venderse; el pronóstico es solo 100 pagados. La cortesía también puede tener costo.
Supón USD 3,520 de producción y USD 8 por cada uno de diez invitados: USD 80 adicionales. La base comprometida es USD 3,600. Cada comprador cuesta USD 8 más. Si cambian las cortesías, vuelve a calcular; no las cuentes como ingresos.
Calcula equilibrio y un escenario adverso
A USD 48 por boleto, quedan USD 40 de aportación tras USD 8 variables. USD 3,600 ÷ USD 40 exige 90 boletos pagados. Con 100, la aportación es USD 4,000 y sobran USD 400 antes de cargos desconocidos; con 80 faltan USD 400.
Con 100 ventas, el precio simple de equilibrio es USD 3,600 ÷ 100 + USD 8 = USD 44 antes de otros cargos. Si el público no aceptaría ese precio, cambia costos, financiación o plan. Si el precio no supera el costo variable, vender más no alcanza el equilibrio en este modelo.
| Ventas pagadas | Aportación a USD 40 | Tras base de USD 3,600 |
|---|---|---|
| 80 | USD 3,200 | Faltan USD 400 |
| 90 | USD 3,600 | Equilibrio |
| 100 | USD 4,000 | Sobran USD 400 |
Evalúa la mezcla de categorías
Con 30 boletos anticipados a USD 40 y 70 regulares a USD 52, los ingresos serían USD 1,200 + USD 3,640 = USD 4,840. Resta USD 800 variables y USD 3,600 comprometidos: quedan USD 440 ficticios. El precio promedio ponderado es USD 48.40.
Esa mezcla alcanza equilibrio con 30 anticipados y 60 regulares: USD 960 + USD 2,640 de aportación. Un boleto caro no vendido no es ingreso. Si una categoría incluye comida, asígnale su costo variable propio.
Deja visibles comisiones, reembolsos y fechas
Pide cotización aplicable a la cuenta y al evento. Puede haber cargos por pedido, boleto, porcentaje, reembolso o cambio de moneda, pagados por organizador o comprador. Añade impuestos y fecha de liquidación cuando se conozcan; no los escondas en un supuesto.
Solo para sensibilidad, imagina USD 2 de comisión a cargo del organizador por boleto. El variable sube a USD 10, la aportación baja a USD 38, el equilibrio exige 95 boletos y con 100 quedarían USD 200 antes de otros conceptos. No es una comisión de Boletolibre ni de ningún proveedor.
Registra una decisión revisable
Registra categorías, cupos y cortesías; fuentes de costos; ventas esperadas; mezcla; precio final; cargos pendientes; y quién aprueba. Define qué cambio obligaría a revisar el plan.
La fórmula marca un piso y permite probar riesgos, no mide por sí sola el valor ni garantiza ventas. Revísala cuando cambien cotizaciones o demanda y compara después con la liquidación real.
Fuentes y lecturas
- Fórmula SBA: costos fijos divididos entre precio menos variable unitarioU.S. Small Business Administration · Consultado