Vorlage für einen Genehmigungsantrag zum Eventbudget
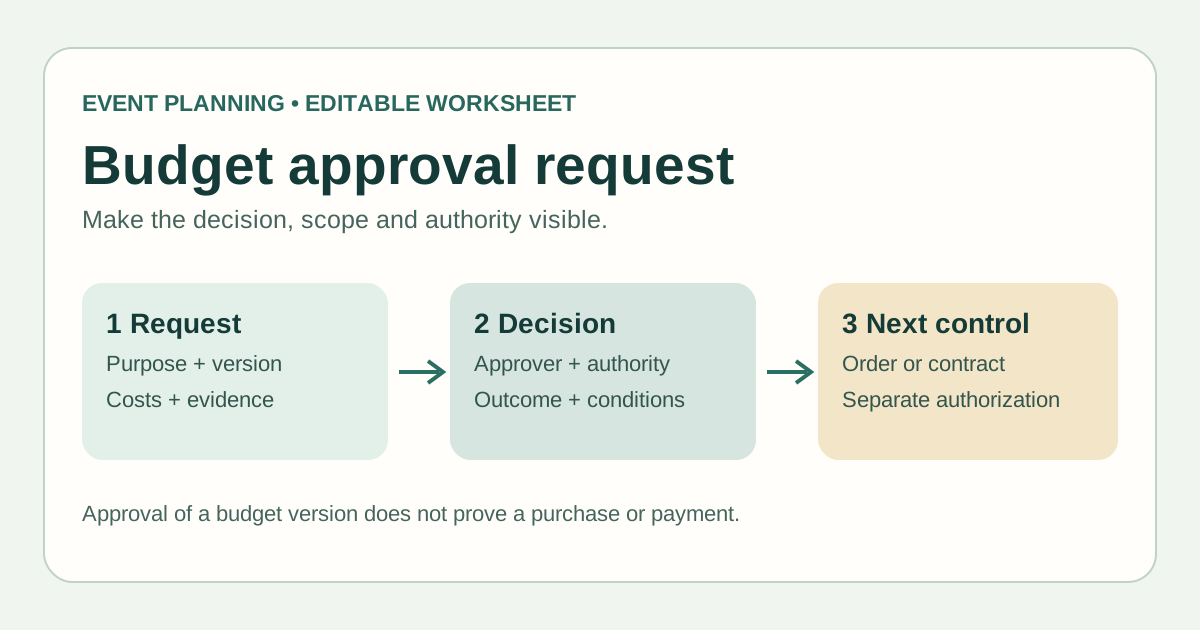
Ein detailliertes Budget beantwortet noch nicht, welche Fassung genehmigt wurde. Diese Vorlage verbindet die genaue Version, Annahmen, zuständige Person und Auflagen vor einer verbindlichen Ausgabe.
Boletolibre-Redaktion
Veröffentlicht
Bearbeitbare Vorlage herunterladen
Antrag und Entscheidungsprotokoll herunterladen (Markdown auf Englisch)
Nutzen Sie pro Budgetfassung eine Kopie und verlinken Sie Kostenplan und Angebote. Maßgeblich bleibt die Freigaberegel Ihrer Organisation.[2][3]
Die beantragte Entscheidung beschreiben
Nennen Sie Zweck, Ausgabe des Events, Umfang, Änderungen und eine echte Angebotsfrist samt Zeitzone. Trennen Sie geschätzte Kosten, bereits eingegangene Verpflichtungen und erwartete Einnahmen; eine Prognose ist noch kein Zahlungseingang.[1][2]
Das Ergebnis nachvollziehbar festhalten
Notieren Sie Version, Obergrenze, Währung, Datum, zuständige Person und Ergebnis: genehmigt, unter Auflagen genehmigt, zur Überarbeitung zurückgegeben oder abgelehnt. Jede Auflage braucht eine verantwortliche Person und einen nächsten Prüftermin.[2]
Budget und Bestellung getrennt behandeln
Eine Budgetfreigabe belegt weder eine Bestellung noch einen Vertrag oder eine Zahlung. Verknüpfen Sie spätere Schritte mit eigenen Belegen und holen Sie bei wesentlichen Änderungen die nötige neue Freigabe ein.
Quellen und weiterführende Informationen
- Event Budget Approval Checklist TemplateCheckFlow · Abgerufen
- Internal Event Expense Request FormBoston University School of Hospitality Administration · Abgerufen
- Internal financial controls for charitiesCharity Commission for England and Wales · Abgerufen