Barkasse und Wechselgeld für Events: Ausgabe- und Abgleichvorlage
Wechselgeld für Verkäufe und Barkasse für genehmigte kleine Ausgaben haben unterschiedliche Zwecke. Benennen Sie für jeden Fonds eine verantwortliche Person, halten Sie Übergaben fest und schließen Sie mit einer physischen Zählung ab. Das führende Google-Ergebnis ist ein Barkassenformular; diese eigene Vorlage ergänzt Ausgabe und Rückgabe am Veranstaltungstag und trennt Ticketeinnahmen.
Boletolibre-Redaktion
Veröffentlicht
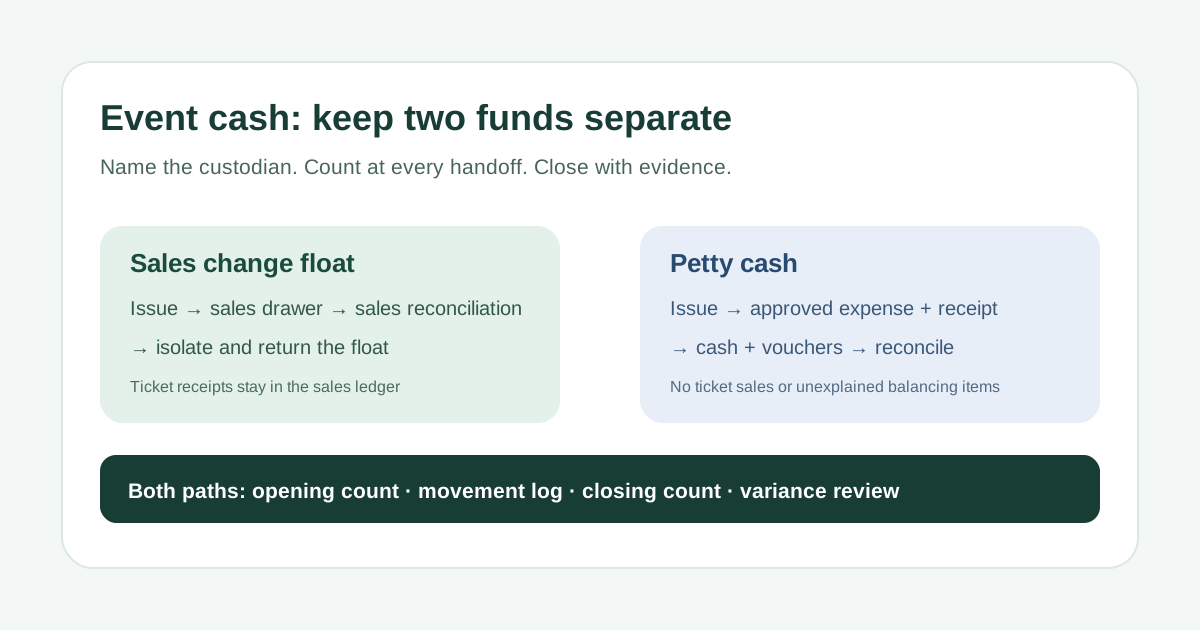
Fonds und zulässige Nutzung festlegen
Ausgabe- und Abgleichblatt herunterladen (Markdown, Englisch)
Entscheiden Sie, ob Wechselgeld für Verkäufe, eine Barkasse für genehmigte Kleinausgaben oder zwei getrennte, beschriftete Fonds nötig sind. Notieren Sie Event, Währung, Anfangsbetrag, Zweck, Ausgabenbefugnis, Aufbewahrungsort und Finanzprüfung. Wechselgeld ist kein Einkaufsbudget. Die institutionelle Anleitung von Vanderbilt trennt die Nutzungen ausdrücklich; maßgeblich bleibt die eigene genehmigte Kassenregel.[3]
Geld an eine verantwortliche Person ausgeben
Zählen Sie Scheine und Münzen nach Nennwert gemeinsam mit der übernehmenden Person. Ausgebende und verwahrende Person bestätigen Betrag, Datum und Uhrzeit. Notieren Sie Behälter oder Siegelnummer und Schlüsselzuständigkeit. Bei Schichtwechsel oder Verlagerung erneut zählen und beide Personen festhalten. Kein unbeaufsichtigtes gemeinsames Geldfach. Die Formulare von WPI und Penn State zeigen Verwahrung, gezähltes Bargeld und Prüfung.[1][2]
Bewegungen während des Events erfassen
Für die Barkasse erfassen Sie jede erlaubte Zahlung mit Datum, Betrag, Zweck, Belegnummer und Freigabe. Genehmigte Aufstockungen oder Entnahmen stehen separat; ändern Sie den Anfangsbetrag nicht stillschweigend. Bei Wechselgeld halten Sie jede Übergabe an die Verkaufskasse mit Betrag, Uhrzeit, Empfänger und Referenz fest. Ticketumsätze, Erstattungen und Kartenzahlungen gehören in einen eigenen Verkaufs- beziehungsweise Zahlungsabgleich.
Bei Rückgabe zählen und abgleichen
Bei Rückgabe zählen Sie Bargeld nach Nennwert, addieren anerkannte Barkassenbelege und dokumentierte Fondsänderungen. Bei festem Fonds müssen Bargeld und belegte Ausgaben den anvertrauten Betrag erklären; offene Erstattungen behandelt die Finanzabteilung nach eigener Regel. Wechselgeld in einer Ticketkasse erfordert zuerst den Abgleich der gesamten Kasse mit den Verkäufen. Der Kassenendbestand ist nicht automatisch der zurückzugebende Wechselgeldfonds. Zählen Sie gemeinsam mit der empfangenden Person.[1][2][3]
Abweichungen vor dem Abschluss klären
Erfassen Sie eine Differenz als solche und nicht als „sonstige Ausgabe“. Bewahren Sie die erste Zählung auf, zählen Sie zu zweit nach und prüfen Sie Belege, Übergaben und Verkaufsreferenzen. Keine rückdatierten Belege oder erfundenen Ausgleichsbuchungen. Verwahrung und Finanzprüfung bestätigen die Klärung oder halten Verantwortliche und Termin offen. Die Vorlage ist eine Betriebshilfe, keine Steuer- oder Buchhaltungsberatung.
Quellen und weiterführende Informationen
- Petty Cash Reconciliation and Replenishment FormWorcester Polytechnic Institute · Abgerufen
- Petty Cash or Change Fund Reconciliation FormPenn State · Abgerufen
- Petty Cash/Change Fund Reconciliation InstructionsVanderbilt University Finance · Abgerufen