Modèle de scénarios financiers pour événement : billets, sponsors et coûts
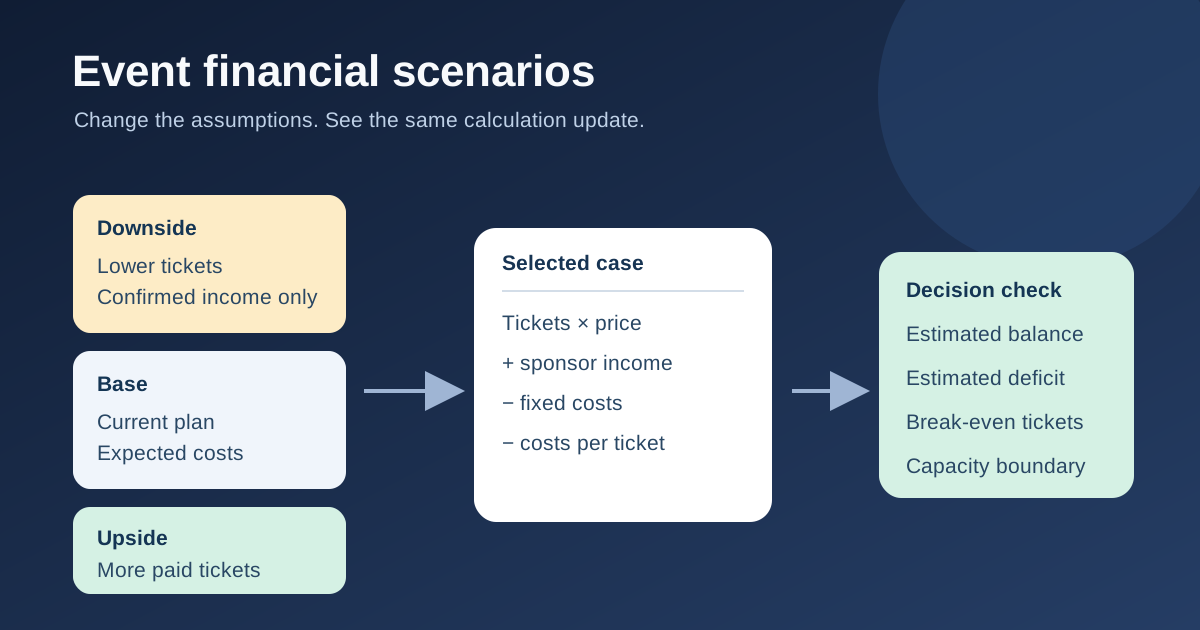
Un budget unique peut masquer la dépendance de l’événement aux ventes de billets ou à un sponsor encore incertain. Ce modèle conserve trois jeux d’hypothèses — défavorable, central et favorable — et recalcule un seul résultat selon le cas choisi. Il aide à décider quels engagements restent tenables. Il ne garantit ni bénéfice ni trésorerie disponible à une date donnée.
La rédaction de Boletolibre
Publié
Télécharger le fichier et choisir un cas
Télécharger le modèle modifiable (XLSX ; libellés en anglais)
Remplacez les chiffres d’exemple dans les cellules ambrées. Choisissez Downside, Base ou Upside en C4 : la colonne active et les résultats se mettent à jour. Gardez une seule devise. Les prix et volumes fournis servent uniquement à illustrer les calculs.
Notez l’origine et la date de chaque hypothèse réelle : capacité vendable autorisée, tarif approuvé, montants de sponsoring signés séparés des pistes, devis fournisseurs et frais de paiement propres à votre billetterie. Le fichier présente un cas à la fois ; changez C4 pour en examiner un autre.
Séparer charges engagées et coûts variables
Billets payés, prix, sponsoring, autres recettes, coûts fixes engagés, autres coûts fixes, coût par participant, frais par billet et capacité sont des entrées distinctes. Un acompte de salle déjà dû reste dans le cas défavorable. La restauration ne diminue avec la fréquentation que si le contrat le permet.
NumFOCUS recommande une fourchette de budgets conservateur et optimiste pour les événements. Ce modèle ajoute un cas central et distingue les coûts fixes des coûts par billet. Microsoft décrit l’analyse de scénarios comme une modification des entrées pour observer les formules ; aucune source ne fixe un pourcentage universel ni ne garantit l’équilibre.[1][2]
Lire le solde et le seuil de rentabilité
Les recettes de billetterie sont les billets payés multipliés par le prix. On ajoute sponsoring et autres recettes, puis on retire coûts fixes et coûts liés aux billets. Le déficit correspond au solde estimé sous zéro. Le nombre de billets requis pour atteindre l’équilibre divise les coûts fixes restant à couvrir par la contribution d’un billet supplémentaire, puis arrondit au supérieur. Il n’est pas calculable si cette contribution est nulle ou négative.
Dans l’exemple central, 100 billets à 40 et 2 000 de sponsoring donnent 6 000 de recettes. Les coûts fixes de 4 500 et 15 par billet donnent 6 000 de coûts : le solde est nul. Le cas défavorable affiche 2 000 de déficit. Remplacez ces exemples avant tout engagement réel.
Vérifier la jauge et décider
La ligne de décision signale si les billets prévus ou le seuil de rentabilité calculé dépassent la capacité utilisable. Un résultat positif ne permet pas de vendre au-delà de la jauge validée. Face à un déficit, inscrivez une action avec responsable et date : réduire une dépense non engagée, confirmer un financement ou prendre en charge le risque en connaissance de cause.
Ne comptez pas une piste de sponsor comme de l’argent acquis et ne supprimez pas les coûts contractuels du cas favorable. Si un billet supplémentaire ne contribue pas positivement, vendre davantage ne corrige pas le problème du modèle.
Distinguer scénario, budget et trésorerie
Actualisez les hypothèses si ventes, jauge, sponsors ou contrats changent. Rapprochez les totaux du budget approuvé pour éviter de compter deux fois recettes ou frais. Ce modèle compare des montants ; il ne montre pas quand la billetterie reverse l’argent ou quand l’acompte du fournisseur est dû. Utilisez une prévision de trésorerie pour cette question.
Vérifiez fiscalité, remboursements, invitations, catégories de billets et frais réels à partir des contrats et avec la personne responsable des finances. Un prix moyen peut masquer plusieurs tarifs. N’ajoutez du détail que s’il change une décision.
Sources et lectures complémentaires
- Creating a Projected Budget for Your EventNumFOCUS Events · Consulté
- Introduction to What-If AnalysisMicrosoft Support · Consulté